Taxes
¿Cómo funcionan las 'Trump Accounts' para tus hijos?
Desde que salió la ley, esta cuenta se volvió tema de mesa de cocina: que si el gobierno le va a dar $1,000 a cada niño, que si le van a mandar un cheque, que si es solo para los que tienen papeles. Y como con todo lo que corre por Facebook y por los grupos de WhatsApp, hay una parte cierta, una parte inventada y una parte que a las familias que declaran con ITIN nadie les explica.
Aquí va lo que dicen el IRS y el Tesoro a octubre de 2026, con la pregunta que más nos hacen en la oficina respondida de frente: si usted declara con ITIN, ¿su hijo con seguro social califica? Sí. Ahora vamos por partes.
Esto es información, no asesoría financiera. Le explicamos cómo funciona la cuenta según lo que el IRS publica hoy; si le conviene o no aportarle dinero, eso ya depende de su situación y de sus metas. Las fuentes están al final.
¿Qué es exactamente una Trump Account?
La ley de impuestos que se firmó el 4 de julio de 2025 (la conocida como “One Big Beautiful Bill”) creó un tipo nuevo de cuenta para menores de 18 años. En corto:
- Es una cuenta de inversión a nombre del niño, que el IRS trata en general como un IRA tradicional para menores.
- El dinero se invierte en fondos que siguen un índice de la bolsa americana, como el S&P 500. No es una cuenta de cheques ni una alcancía: el dinero está invertido.
- No se puede sacar nada antes del 1 de enero del año en que el niño cumple 18 años. Después de esa edad, aplican en general las reglas de un IRA tradicional.
- Las aportaciones arrancaron el 4 de julio de 2026.
- Desde el 30 de septiembre de 2026 rigen unas reglas temporales del IRS y el Tesoro que dejan al Tesoro abrir la cuenta solo, sin que nadie la pida. El 1 de octubre de 2026 el Tesoro anunció que todo niño menor de 18 con número de Seguro Social válido ya tiene su Trump Account: el papá, la mamá o el tutor la tiene que reclamar en la app oficial Trump Accounts para manejarla y para que la familia y el patrón le puedan aportar.
Y el gancho que todo el mundo escuchó: el gobierno pone un depósito único de $1,000 usd para arrancar la cuenta de ciertos niños. Ahí está la letra chica, así que vamos a eso.
¿Quién califica para los $1,000 del gobierno?
El programa piloto de los $1,000 tiene tres requisitos, y los tres son del niño:
- Que haya nacido entre el 1 de enero de 2025 y el 31 de diciembre de 2028.
- Que sea ciudadano de Estados Unidos.
- Que tenga su número de Seguro Social.
Y solo se puede pedir una vez por niño. Los niños nacidos antes de 2025 no reciben el depósito del gobierno, pero sí pueden tener la cuenta y recibir aportaciones de la familia.
Fíjese lo que NO está en la lista: no dice nada del estatus migratorio de los papás, ni pide que los papás tengan seguro social. Y eso nos lleva a la pregunta del millón.
Yo declaro con ITIN — ¿mi hijo con seguro social califica?
Sí, califica. Y no se lo decimos de oído: está en las instrucciones oficiales de la forma 4547 del IRS, que es la forma con la que se pide la cuenta y los $1,000. Ahí mismo dice que si quien hace la elección no tiene y no puede sacar un número de Seguro Social, ponga su ITIN. O sea que el propio IRS ya dejó el espacio para que un papá o una mamá con ITIN inscriba a su hijo.
El seguro social que la ley exige es el del niño. Si su hijo nació aquí, es ciudadano, y para los $1,000 solo falta que haya nacido entre 2025 y 2028 y tenga su número.
Sabemos por qué la duda pica tanto: porque con el crédito por hijos pasó exactamente lo contrario. Desde los taxes de 2025, el Child Tax Credit de $2,200 pide que quien declara tenga seguro social, y muchas familias con ITIN lo perdieron aunque sus hijos sean ciudadanos — eso lo explicamos con números en el artículo del crédito por hijos —. La Trump Account funciona al revés: aquí el número que importa es el del niño. Perder uno no le quita la otra. Para esta cuenta, su ITIN no lo deja fuera — y eso, con lo que han sido estos años, es de las pocas noticias que podemos darle sin ningún “pero”.
¿Cómo funciona el dinero adentro de la cuenta?
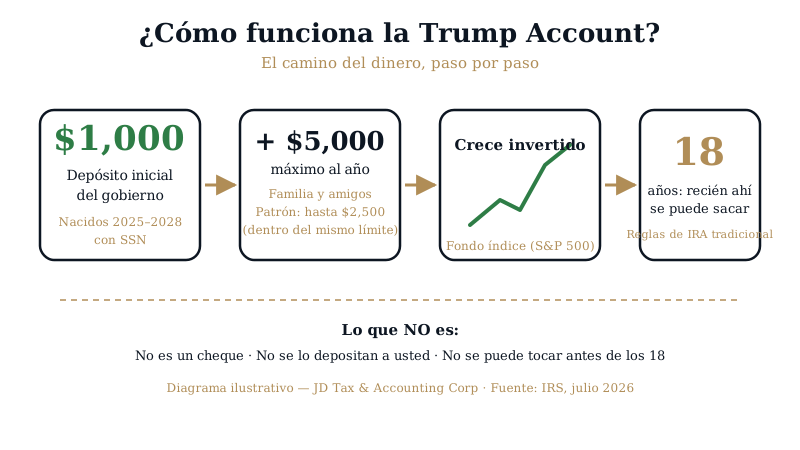
Los números, según la guía que publicó el IRS:
- Hasta $5,000 usd por año en aportaciones en total: pueden aportar los papás, los abuelos, los padrinos, quien sea. Ese límite se ajustará con la inflación después de 2027.
- El patrón puede aportar hasta $2,500 usd por año a la cuenta del hijo de su empleado, adentro del mismo límite de $5,000 — y esa aportación no cuenta como ingreso gravable del empleado. Si su patrón anda buscando beneficios que ofrecer, este es nuevo y se lo puede enseñar. En agosto de 2026 el IRS publicó reglas propuestas para estos programas del patrón: si el patrón lo ofrece, no puede favorecer a los empleados mejor pagados — tiene que ofrecerlo parejo. Son propuestas todavía, no reglas finales.
- El dinero se invierte en fondos de bajo costo que siguen el S&P 500 u otro índice de acciones principalmente americanas. Usted no escoge acciones una por una; la ley limita las opciones a propósito.
- Nadie está obligado a aportar: si usted solo pide los $1,000 del piloto y nunca deposita un centavo más, la cuenta igual se queda invertida creciendo hasta los 18.
¿Qué se dice vs. qué es verdad?
| Lo que se dice | La realidad |
|---|---|
| “Le van a mandar un cheque de $1,000 por cada niño” | No hay cheque. Los $1,000 van directo a la cuenta de inversión del niño y no se pueden tocar hasta el año en que cumple 18. |
| “Es solo para familias con papeles” | Los requisitos son del niño (ciudadano, nacido 2025–2028, con SSN). El papá o la mamá puede firmar la elección con su ITIN — así lo dicen las instrucciones de la forma 4547. |
| “Todos los niños reciben los $1,000” | Solo los nacidos de 2025 a 2028. Los demás menores de 18 con SSN pueden tener la cuenta, pero sin el depósito del gobierno. |
| “Hay que pagar por inscribirse” | La elección es gratis con la forma 4547 — en línea toma de 5 a 10 minutos — y reclamar la cuenta en la app oficial tampoco cuesta. Desconfíe de quien cobre “la inscripción al programa”. |
| “Ese dinero lo puedo usar para la escuela o para lo que salga” | Nada sale de la cuenta antes del 1 de enero del año en que el niño cumple 18. Después, aplican en general las reglas de un IRA tradicional, con sus impuestos al retirar. |
| “Eso es puro cuento, nadie lo ha visto” | A marzo de 2026 el IRS reportó 4 millones de niños inscritos y 1 millón de elecciones del piloto, y los depósitos de $1,000 empezaron a caer a partir del 4 de julio de 2026. |
¿Cómo inscribo a mi hijo, paso por paso?
El camino completo para hacerlo usted solo, sin pagarle a nadie:
- Junte el número de Seguro Social de su hijo y su propio número (SSN o ITIN).
- Llene la forma 4547, Trump Account Election(s). Tres maneras: mandarla junto con su declaración de impuestos, mandarla sola en papel, o hacerla en línea en irs.gov/trumpaccounts entrando con su cuenta ID.me — en línea son de 5 a 10 minutos.
- En la misma forma marca la casilla del programa piloto para pedir los $1,000 (si su hijo nació entre 2025 y 2028).
- Reclame la cuenta de su hijo en la app oficial Trump Accounts (iPhone o Android): ahí confirma quién es usted, su relación con el niño y acepta los términos. Desde octubre de 2026 el Tesoro ya le abrió la cuenta a todo niño menor de 18 con seguro social, y dice que para recibir los $1,000 la cuenta tiene que estar reclamada. Ojo: el Tesoro abre la cuenta solo, pero la elección del piloto no la puede hacer por usted; esa sigue siendo la forma 4547 del paso 2.
- Espere la confirmación del IRS. Los depósitos del piloto empezaron a distribuirse a partir del 4 de julio de 2026, así que si ya hizo la elección y reclamó la cuenta y aún no ve el depósito, no es que se lo negaron: van saliendo por tandas.
Obviamente, si prefiere que se lo hagamos nosotros junto con sus taxes, con gusto — la elección se puede mandar con la declaración y así queda todo en un solo paquete. Pero el trámite es gratis y usted mismo lo puede hacer con los pasos de arriba.
Lo que esta cuenta NO es
Para cerrar, sin rodeos, porque en esto es donde más mentiras circulan:
- No es un cheque ni un depósito a su banco. No lo busque en su refund.
- No es dinero para ahorita. Ni para la Navidad, ni para las quinceañeras. Es hasta los 18, y con reglas de IRA tradicional después.
- No es para todos los niños. El depósito del gobierno es solo nacidos 2025–2028; la cuenta en sí es para menores de 18 con SSN.
- No es un trámite migratorio ni pide papeles de los papás: es un trámite de impuestos, y por eso el ITIN sirve para firmarlo.
- No cuesta nada inscribirse. Punto.
Si su hijo nació en estos años y usted declara con ITIN, no se quede con la duda ni deje los $1,000 en la mesa por miedo a preguntar. Regálenos una llamada o escríbanos por WhatsApp y lo revisamos con sus papeles enfrente. Estamos para apoyarlos en lo que más podamos.
Fuentes
- Trump Accounts — IRS (qué es la cuenta, requisitos del piloto, elección en línea con ID.me en 5–10 minutos)
- Instructions for Form 4547 (12/2025) — IRS (SSN del niño válido para trabajar; el ITIN del padre/madre que hace la elección; formas de presentar; aportaciones desde el 4 de julio de 2026)
- Treasury, IRS issue guidance on Trump Accounts — IRS Newsroom (límite de $5,000 indexado después de 2027; $2,500 del patrón sin contar como ingreso; fondos índice; regla de los 18 años; trato de IRA tradicional)
- Treasury, IRS issue proposed regulations on employer contributions to Trump Accounts — IRS Newsroom, IR-2026-90, 11 de agosto de 2026 (reglas propuestas y requisitos de no discriminación para los programas del patrón)
- Treasury, IRS issue proposed regulations for the pilot program — IRS Newsroom (requisitos del piloto: nacido 2025–2028, ciudadano, SSN, una elección por niño)
- 4 million children signed up for Trump Accounts — IRS Newsroom, IR-2026-42, 31 de marzo de 2026
- Trump Accounts Contribution Pilot Program — Federal Register, 9 de marzo de 2026
- Trump Accounts (reglas temporales, vigentes desde el 30 de septiembre de 2026) — Federal Register, 30 de septiembre de 2026 (el Tesoro abre la cuenta automáticamente; la elección del piloto de $1,000 no la puede hacer el Tesoro)
- Treasury Announces the Completion of Automatic Enrollment Today for Trump Accounts — Departamento del Tesoro, 1 de octubre de 2026 (todo niño menor de 18 con SSN válido ya tiene cuenta; se reclama en la app oficial; la cuenta tiene que estar reclamada para los $1,000)
Preguntas frecuentes
- ¿Qué es una Trump Account?
- Es un tipo nuevo de cuenta de inversión para menores de 18 años que creó la ley de impuestos de julio de 2025. El dinero se invierte en fondos que siguen un índice de la bolsa americana (como el S&P 500) y no se puede tocar hasta el 1 de enero del año en que el niño cumple 18. A partir de ahí, la cuenta funciona en general con las reglas de un IRA tradicional.
- ¿Quién recibe los $1,000 del gobierno?
- El depósito único de $1,000 del programa piloto es para niños nacidos entre el 1 de enero de 2025 y el 31 de diciembre de 2028, que sean ciudadanos de Estados Unidos y tengan su número de Seguro Social. Se pide con la forma 4547 del IRS, y solo se puede pedir una vez por niño. Desde octubre de 2026, además, el Tesoro dice que la cuenta del niño tiene que estar reclamada por el papá, la mamá o el tutor para recibir los $1,000.
- Yo declaro con ITIN, ¿mi hijo con seguro social califica?
- Sí. Esta es la pregunta que más nos hacen y la respuesta está en las propias instrucciones de la forma 4547 del IRS: quien hace la elección puede poner su ITIN si no tiene ni puede sacar un SSN. El número de Seguro Social que la ley exige es el del NIÑO, no el de los papás. Si su hijo nació aquí entre 2025 y 2028 y tiene su seguro social, califica para los $1,000 aunque usted declare con ITIN.
- ¿Cómo inscribo a mi hijo?
- Desde el 1 de octubre de 2026 el Tesoro dice que todo niño menor de 18 con número de Seguro Social válido ya tiene una Trump Account abierta automáticamente. Lo que le toca a usted es reclamarla en la app oficial Trump Accounts (para iPhone y Android), y para los $1,000 del piloto hacer la elección con la forma 4547 del IRS: se puede mandar junto con su declaración de impuestos, en papel por separado, o en línea entrando a su cuenta del IRS con ID.me — el propio IRS dice que el proceso en línea toma de 5 a 10 minutos. Nada de esto cuesta: si alguien le quiere cobrar 'la inscripción al programa del gobierno', ahí hay algo raro.
- ¿Cuánto se puede depositar a la cuenta cada año?
- Hasta $5,000 usd por año en total entre familiares, amigos y quien quiera aportar (esa cifra se ajustará con la inflación después de 2027). Adentro de ese mismo límite, el patrón del papá o la mamá puede aportar hasta $2,500 usd al año, y esa aportación del patrón no cuenta como ingreso gravable del empleado.
- ¿Cuándo puede usar el dinero mi hijo?
- En general no se puede sacar nada antes del 1 de enero del año en que cumple 18 años. Después de eso la cuenta se trata en general como un IRA tradicional, con sus mismas reglas de retiros e impuestos. No es dinero para gastar el próximo diciembre: es una cuenta de largo plazo.
- ¿Los $1,000 me los depositan a mi cuenta de banco?
- No. Ni a la suya ni a la del niño en el banco. El dinero va directo a la Trump Account del niño, invertido, y ahí se queda creciendo hasta que él cumpla la edad. No es un cheque, no es un reembolso y no aparece en su refund.
- Mi hijo nació antes de 2025, ¿ya no le toca nada?
- Los $1,000 del gobierno no, porque el piloto es solo para nacidos de 2025 a 2028. Pero la cuenta sí: desde octubre de 2026 el Tesoro dice que cualquier menor de 18 con número de Seguro Social válido ya tiene una Trump Account abierta automáticamente. Una vez que usted la reclama, la familia y el patrón pueden aportarle dentro de los mismos límites.
- ¿Esto reemplaza el crédito por hijos (Child Tax Credit)?
- No, son dos cosas separadas. El Child Tax Credit es un crédito en su declaración de cada año — y ojo, ese sí pide que quien declara tenga seguro social desde los taxes de 2025 —. La Trump Account es una cuenta de ahorro e inversión aparte, y ahí el requisito de seguro social es del niño, no del que declara. Puede perder uno y calificar para la otra.